


Yape Bolivia
4,014.99K Arvustused
Rakenduse andmed
- Versioon
- 8.10.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- Banco de Credito de Bolivia S.A.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
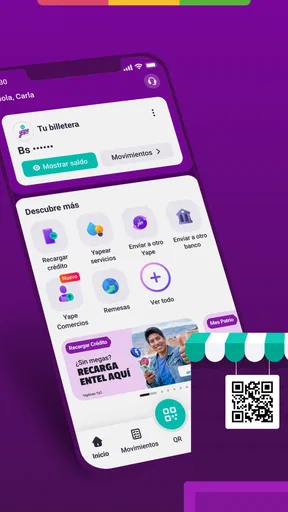
Yape Bolivia on mobiilne rahakott, mille mõte on teha igapäevased maksed telefonist võimalikult lihtsaks. Mina vaataksin seda eelkõige kui praktilist tööriista inimesele, kes soovib väikseid rahaülekandeid ja oste hallata ilma sularaha pidevalt kaasas kandmata. Rakenduse arendaja on Banco de Credito de Bolivia S.A. ning selle põhifookus kuulub rahandusrakenduste hulka.
Minu jaoks on kõige olulisem võimekus selle kasutusloogika: telefon muutub rahakotiks, mida saab kasutada maksmiseks ja raha liigutamiseks. See ei ole rakendus, mida avaksin uudishimust mõneks minutiks, vaid töövahend, mille väärtus tuleb välja siis, kui maksed korduvad päeva jooksul sageli ja soovin vältida liigset samme, sularaha otsimist või pangatoimingute edasilükkamist.
Kuidas mobiilne rahakott päriselus töötab
Esimesel kasutamisel tasub võtta aega, et konto seadistamine, isikuandmete sisestamine ja turvakontrollid rahulikult läbi teha. Finantsrakenduse puhul ei ole mõistlik kiirustada ainult selleks, et esimesel korral mõni makse tehtud saaks. Mina kontrolliksin enne kasutamist üle, milline telefoninumber ja millised kontoandmed on rakenduses seotud, sest vale kontakt või ekslik summa võib muuta lihtsa ülekande ebamugavaks.
Kui põhiseadistus on tehtud, on rakenduse tugevus just igapäevases rutiinis. Näiteks võib ette kujutada olukorda, kus sõber maksab ühise lõunasöögi eest ja mina tahan oma osa kohe tagasi saata. Selle asemel et hiljem meeles pidada, kellele ja kui palju võlgnen, saan toimingu teha kohe telefoni kaudu. Sama loogika sobib väikese ostu, pereliikmele raha saatmise või ühise kulutuse jagamise puhul.
Sellise rakenduse juures ei ole kõige tähtsam efektne kujundus, vaid see, kas tegevus tundub piisavalt selge ka siis, kui olen poes järjekorras või liigun linnas. Yape Bolivia mõte on selles, et rahakoti funktsioon oleks käeulatuses. Minu hinnangul on selle suurim praktiline väärtus väikeste maksete vähene hõõrdumine: kui toiming ei nõua liigset mõtlemist, kasutan seda tõenäolisemalt kohe, mitte hiljem.
Oluline on siiski eristada mugavust ja automaatsust. Telefonis olev rahakott ei tähenda, et peaksin iga makse kinnitama pimesi. Enne lõplikku kinnitamist vaataksin alati üle saaja, summa ja tehingu kirjelduse. See harjumus on eriti tähtis siis, kui kontaktide nimed on sarnased või kui teen makset kiirustades.
Milline on kasutuskogemus eri olukordades?
Rakenduse kasutamine on kõige loogilisem siis, kui mõlemad pooled on valmis sama tüüpi mobiilimakset kasutama. Kui sõbral või kaupmehel on eelistus sularahale, teisele pangateenusele või mõnele muule rahakotile, ei pruugi Yape Bolivia olla olukorra jaoks parim lahendus. Seetõttu ei asenda see minu meelest täielikult pangakontot, kaarti ega sularaha, vaid toimib nende kõrval mugava kanalina.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Igapäevases kasutuses soovitaksin luua endale lihtsa kontrollrutiini. Enne tehingut kontrollin saajat, pärast tehingut veendun, et summa läks õigesse kohta, ning suuremate kulude puhul jätan endale eraldi märkme. Mobiilne rahakott võib teha maksmise kiireks, kuid see ei loo iseenesest paremat ülevaadet minu eelarvest. Kui tahan oma kulutusi analüüsida, pean seda tegema teadlikult, mitte eeldama, et rakendus lahendab kogu rahaplaneerimise.
Üks kasulik, kuid sageli tähelepanuta jääv töövoog on kasutada rakendust väikeste korduvate kohustuste koheseks lõpetamiseks. Selle asemel et koguda mitu väikest võlga nädala lõpuni, saan need teha samal päeval. Nii väheneb olukord, kus pean hiljem meenutama, milline summa kellelegi kuulus. See ei ole suur tehniline funktsioon, vaid käitumuslik eelis, mis võib muuta rahaga suhtlemise korrastatumaks.
Parim kasutusstsenaarium on kiire väike makse
Kõige rohkem näen ma sellest kasu inimesele, kes liigub sageli linnas, jagab kulusid sõprade või perega ning soovib hoida igapäevased maksed telefonis. Kujutame ette päeva, kus tuleb tasuda ühine hommikusöök, saata pereliikmele väike summa ja lahendada õhtul sõbraga transpordikulu. Iga toiming eraldi on väike, kuid sularaha või hilisema pangatoimingu kasutamine võib muuta kogu päeva tülikamaks.
Sellises olukorras aitab Yape Bolivia vähendada edasilükkamist. Ma ei pea ootama õhtuni, et kõik kulud kokku arvutada, ega hoidma meeles, kellele olen midagi lubanud. Kui rakenduse kasutamine on mõlemale poolele sobiv ja ühendus toimib, saab makse teha kohe. See on eriti kasulik siis, kui tehingute väärtus on väike, kuid nende arv on suur.
Teine hea stsenaarium on pere rahaasjade korraldamine. Kui üks inimene teeb ostu teiste eest, võib igaüks oma osa eraldi üle kanda. Siin on oluline kokkulepe: enne maksmist peaks olema selge, kes saadab, kellele saadab ja millise summa. Rakendus võib muuta ülekande kiireks, kuid ei lahenda omavahelisi arusaamatusi. Mina kasutaksin kirjelduses võimalikult selget selgitust, kui selline väli on tehingu juures saadaval, ning kontrolliksin enne kinnitamist kõik detailid üle.
Kui aga plaanin teha suuremat finantstehingut, hallata põhjalikku eelarvet või kasutada ulatuslikke pangateenuseid, vaataksin pigem täispanga rakenduse poole. Mobiilne rahakott on oma olemuselt kitsam ja kiirem tööriist. Selle tugevus ei seisne selles, et ta asendab kõik rahandusteenused, vaid selles, et ta võib olla väikeste maksete jaoks käepärasem.
Vahendustasuta kasutus muudab otsuse lihtsamaks
Rakenduse poekirjeldus rõhutab tasuta ja ilma vahendustasuta mobiilset rahakotti. See muudab selle proovimise lihtsamaks, sest kasutaja ei pea alustamisel arvestama rakenduse ostuhinnaga ega kirjelduses mainitud teenustasuga. Samas ei tähenda see, et kõik võimalikud kulud väljaspool rakendust automaatselt kaoksid. Mina kontrolliksin alati ka oma mobiilse andmeside, panga ja konkreetse tehingu tingimusi, sest rahakoti kasutamise mugavus ei muuda teisi teenuseosapooli olematuks.
Just siin tasub olla tähelepanelik: “tasuta” kirjeldab rakenduse enda hinna ja esile tõstetud kasutusviisi, mitte iga võimalikku olukorda, mis võib maksega kaasneda. See on oluline erinevus inimesele, kes soovib rahakotti kasutada sagedasti või suuremate summade puhul. Enne harjumuse kujundamist tasub teha paar väikest tehingut ja vaadata, kas kogu protsess sobib minu panganduse ning igapäevase ühendusega.
Turvalisus sõltub ka minu käitumisest
Finantsrakenduse puhul ei piisa sellest, et rakendus ise tundub lihtne. Mina ei jätaks telefoni lukustamata, ei jagaks kinnituskoodi ega kinnitaks makset siis, kui ma ei tunne saajat ära. Kui telefon vahetub, number muutub või rakenduse kasutamine katkeb, tasub enne uue tehingu tegemist konto seadistus üle vaadata.
Üks praktiline soovitus on mitte alustada tundmatu kontaktiga suurest summast. Esmalt kontrolliksin nime ja saadaksin vajaduse korral väikese summa, kui olukord seda võimaldab. See ei ole Yape Bolivia erifunktsioon, vaid mõistlik kasutusviis iga mobiilse rahakoti puhul. Kiire makse on kasulik ainult seni, kuni kontroll jääb sama hoolikaks kui aeglasema pangatoimingu puhul.
Samuti hoiaksin rakenduse versiooni ajakohasena, kui minu telefon seda võimaldab. Praegune versioon on 8.10.0 ja rakendus töötab vähemalt Androidi 7.0 versioonist alates. Need detailid on tähtsad inimesele, kes kasutab vanemat telefoni: enne paigaldamist tasub kontrollida, kas seade vastab nõudele ja kas telefonil on piisavalt ruumi ning toimiv ühendus.
Piirangud, mida enne harjumuse loomist arvestada
Minu suurim ettevaatuskoht on sõltuvus sobivast kasutuskeskkonnast. Mobiilne rahakott on väga mugav, kui telefon on käepärast, aku peab vastu, ühendus töötab ja teine osapool saab sama makseviisi kasutada. Kui üks neist tingimustest puudub, võib sularaha või tavaline pangakaart olla praktilisem varuvariant.
Teine piirang on see, et kiirete maksete mugavus võib soodustada liiga vähest mõtlemist. Kui teen päeva jooksul palju väikeseid tehinguid, võivad need koguneda märkamatult suureks kuluks. Mina vaataksin regulaarselt üle oma pangakonto või muu rahalise ülevaate, sest rahakott lihtsustab maksmist, mitte tingimata kulude analüüsi.
Kolmas trade-off puudutab kasutajate ringi. Rakendus võib olla suurepärane minu sõpruskonnas või peres, kui kõik on valmis seda kasutama, kuid vähem kasulik olukorras, kus inimesed eelistavad eri teenuseid. Kui pean pidevalt küsima alternatiivset kontonumbrit või muutma makseviisi, kaob osa algsest kiirusest.
Samuti ei soovitaks ma seda ainsa rahalise tööriistana inimesele, kes vajab põhjalikku investeerimisvaadet, laenude haldamist, detailset eelarvestamist või keerukate pangatoodete juhtimist. Sellisel juhul on täispanga rakendus tõenäoliselt parem keskpunkt. Yape Bolivia sobib pigem ühe konkreetse probleemi lahendamiseks: kuidas teha igapäevane mobiilimakse mugavalt.
Kui palju usaldust näitab kasutajaskond?
Rakenduse keskmine hinne on 4,0 ning hinnanguid on kogunenud umbes kolmkümmend tuhat. Paigaldusi on üle viie miljoni, mis näitab, et tegemist ei ole väikese niširakendusega. Minu jaoks tähendab see, et rakendusel on piisavalt lai kasutajaskond, et selle väärtust hinnata päris igapäevastes olukordades, mitte ainult prooviversioonina.
Samas ei tõlgendaks ma kasutajate arvu automaatselt kvaliteedigarantiina. Suur kasutajaskond võib tähendada head sobivust paljudele, kuid minu otsus sõltuks ikkagi sellest, kas vajalikud inimesed minu ümber kasutavad sama lahendust ja kas minu telefon vastab tehnilistele nõuetele. Hinne annab kasuliku üldpildi, kuid ei ütle, kas rakendus sobib täpselt minu makseharjumustega.
Arendajana tegutseb Banco de Credito de Bolivia S.A., mis annab rakendusele selge seose Boliivia pangandusruumiga. See on oluline inimesele, kes otsib just Boliivia kontekstis kasutatavat rahakotti, mitte üleilmset raharakendust, mille kohalik sobivus võib olla ebaselge.
Kellele see rakendus kõige rohkem sobib?
Mina soovitaksin Yape Boliviat eelkõige inimesele, kes teeb sageli väikseid makseid, soovib vähendada sularaha kasutamist ja suhtleb inimestega, kes saavad sama lahendust kasutada. See võib sobida tudengile, töötajale, väikese pere igapäevaste kulude jagamiseks või inimesele, kes tahab sõpradevahelised võlad kohe ära klaarida.
Samuti võib see olla hea valik inimesele, kes ei taha iga väikese makse jaoks täispanga rakenduses rohkem samme läbida. Kui minu eesmärk on kiire rahakoti kasutus, mitte kogu finantselu ühest kohast juhtimine, on spetsialiseeritum tööriist mõistlikum.
Ma jätaksin selle vahele juhul, kui minu kontaktid kasutavad peamiselt teisi makseviise, mul on vaja väga põhjalikke pangafunktsioone või ma ei soovi siduda igapäevaseid makseid telefoniga. Samuti peaksid vanema seadme kasutajad enne paigaldamist kontrollima Androidi sobivust. PEGI 3 vanusemärgis näitab, et rakendusel ei ole väikestele kasutajatele suunatud sisupiirangut, kuid finantskonto kasutamine peaks ikkagi jääma täiskasvanu teadliku vastutuse alla.
Kui ühendus kõigub, muutub plaan oluliseks
Maksmise hetkel ei ole ühendus pelgalt tehniline detail, vaid osa kogu kasutuskogemusest. Kui olen poes järjekorras või annan sõbrale raha tagasi enne lahkumist, tahan teada, kas toiming jõudis lõpuni. Mina ei kordaks makset kohe, kui ekraan jääb laadima või vastus viibib: esmalt kontrolliksin tehingute ajalugu või muud rakenduses nähtavat kinnitust, et vältida sama summa kogemata teistkordset saatmist.
See ettevaatus on eriti kasulik rahvarohkes kohas, kus levi võib kõikuda ning tähelepanu jaguneb makse, järjekorra ja vestluse vahel. Kui tehingu tulemus pole selge, ütleksin teisele inimesele, et kontrollin enne uuesti proovimist. Selline väike paus on parem kui oletada, et makse ebaõnnestus, või lubada, et raha on kindlasti üle läinud.
Telefonikasutus ja andmeside igapäevaelus
Telefoniga maksmine sobib mulle kõige paremini siis, kui seade on laetud ja mul on võimalik rakendust avada ilma kiirustamata. Enne kodust lahkumist kontrolliksin aku taset ning hoiaksin kaasas ka tavapärase makseviisi juhuks, kui telefon saab tühjaks või ühendus katkeb. See ei vähenda rahakoti kasulikkust; pigem aitab vältida olukorda, kus kogu maksevõime sõltub ühest seadmest.
Andmeside kasutamisel arvestaksin, et makse tegemiseks tuleb telefonil olla ühendus. Kui kasutan piiratud mobiilset andmesidet, teeksin vajalikud toimingud võimaluse korral usaldusväärse ühendusega ning jälgiksin oma paketi kasutust tavapäraste telefoni seadete kaudu. Ma ei eeldaks, et makse toimib ilma võrguta, ega planeeriks selle peale olukorda, kus ühendus pole saadaval.
Võrreldes sularahaga säästab mobiilne rahakott kaasas kantava raha otsimist ja täpse summa leidmist; võrreldes täispanga rakendusega võib see olla sobivam korduvateks väikesteks makseteks. Kuid mõlemad alternatiivid jäävad oluliseks: sularaha toimib varuvariandina ning pangarakendus on parem siis, kui tahan hallata laiemat valikut finantstoiminguid. Valik sõltub seega vähem sellest, kumb on üldiselt parem, ja rohkem sellest, milline makseviis on teisel osapoolel olemas ning kui kindel on minu ühendus sel hetkel.
Kuidas proovida nii, et esimesed maksed oleksid rahulikud?
Kui ma rakendust alles katsetan, alustaksin tuttava inimesega ja väikese summaga, mitte olukorrast, kus makse tuleb teha kiirustades võõrale saajale. Lepiksin enne kokku, kes algatab ülekande ja kuidas mõlemad kinnitavad selle saabumist. Nii saan eristada rakenduse kasutamisega seotud küsimusi omavahelisest segadusest ning kujundada endale selge rutiini.
Kui tehing näib ebaõnnestuvat, ei saadaks ma seda pimesi uuesti. Vaataksin esmalt, kas rakendus kuvab kinnituse või tehingu kirje, ja alles seejärel otsustaksin, mida edasi teha. Kui makse pole kiireloomuline, on mõistlikum oodata selget tulemust kui tekitada topeltülekanne. See on lihtne töövõte, kuid just sellised harjumused määravad, kas kiire rahakott tundub usaldusväärne ka tavapärasest keerulisemal hetkel.
Yape Bolivia on tasuta rahandusrakendus, mille kasutusväärtus tuleb kõige selgemalt esile kiiretes ja väikestes mobiilimaksetes. Mina näen seda hea lisana pangakaardile ja sularahale, mitte nende täieliku asendajana. Kui minu igapäevane probleem on raha saatmise või ühise kulu jagamise edasilükkamine, võib see olla väga mugav lahendus. Kui otsin aga täielikku panganduskeskust, eelarveanalüüsi või universaalset makseviisi kõigi kontaktide jaoks, valiksin kõrvale mõne laiema pangateenuse.
Rakendus on olnud saadaval alates 8. augustist 2016 ning sobib vähemalt Androidi 7.0 seadmetele. Minu lõplik soovitus on lihtne: paigalda see siis, kui sinu lähedased ja igapäevased makseolukorrad toetavad sama rahakoti kasutamist, ning alusta väikestest tehingutest. Nii saad kiiresti aru, kas selle kiirus ja mugavus kaaluvad sinu jaoks üles sõltuvuse telefonist, ühendusest ja teiste kasutajate valmisolekust.
Parim põhjus seda proovida on võimalus lõpetada väikesed maksekohustused kohe, mitte hiljem. Just selles kitsas, kuid väga praktilises rollis on minu arvates Yape Bolivia kõige veenvam.
Plussid
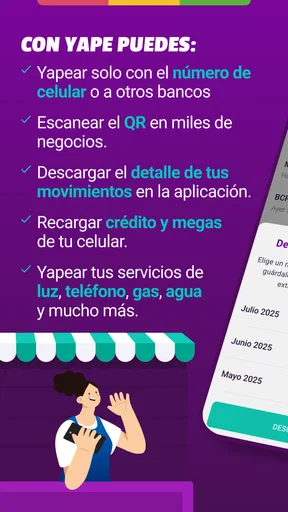
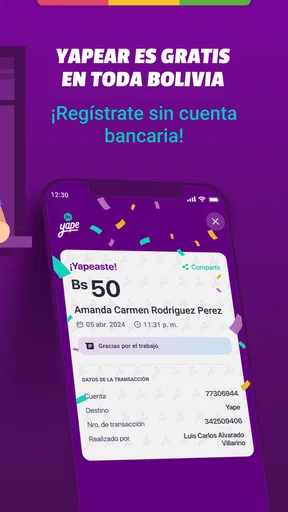
- Kiired ülekanded Yape kasutajatele ilma pangakonto numbrit sisestamata.
- QR-maksed on mugavad väikestes poodides ja teenusepakkujate juures.
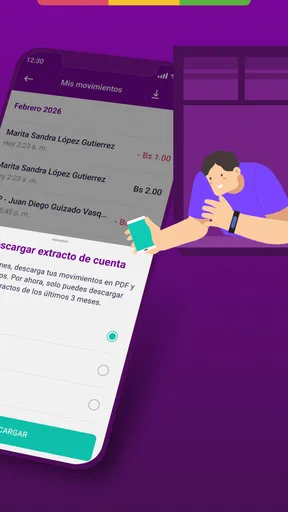
- Rakendus aitab jälgida maksete ajalugu ja igapäevaseid kulutusi.
- Raha saatmine kontaktidele on lihtne telefoninumbri abil.
- Sobib hästi väikeste summade jagamiseks sõprade ja perega.
Miinused
- Kasutamiseks võib olla vaja Boliivia isikutuvastust ja kohalikku telefoninumbrit.
- Kõik kaupmehed ei pruugi Yape makseid vastu võtta.
- Internetiühenduse puudumisel võivad maksed ebaõnnestuda.
- Valele kontaktile saadetud raha tagasisaamine võib olla keeruline.
- Rakenduse võimalused sõltuvad kasutaja pangast ja konto tüübist.
Korduma kippuvad küsimused: Yape Bolivia
Mis on Yape Bolivia ja milleks seda kasutatakse?
Yape Bolivia on digitaalne makserakendus, mille eesmärk on muuta raha saatmine ja vastuvõtmine mugavamaks ilma sularaha kasutamata. Rakenduse kaudu saab tavaliselt teha ülekandeid, tasuda ostude eest ning hallata igapäevaseid makseid mobiiltelefonist. Enne kasutamist tasub kontrollida, millised teenused on sinu piirkonnas saadaval ja kas rakendus toetab sinu panka või makseviisi.
Kuidas Yape Bolivia kasutajaks registreeruda?
Registreerimine toimub üldjuhul mobiiltelefonis, kasutades isiklikke andmeid ja telefoninumbrit. Sõltuvalt rakenduse nõuetest võib olla vajalik isikusamasuse kinnitamine, pangakonto või kaardi sidumine ning SMS-i või muu koodi abil konto aktiveerimine. Soovitan sisestada andmed täpselt, kasutada ainult enda telefoninumbrit ja lugeda registreerimise ajal kuvatavaid tingimusi.
Kas Yape Bolivia kasutamine on turvaline?
Yape Bolivia kasutamisel sõltub turvalisus suuresti nii rakenduse kaitsemeetmetest kui ka kasutaja enda käitumisest. Hoia rakendus ja telefoni operatsioonisüsteem ajakohasena, kasuta tugevat ekraanilukku ning ära jaga kinnituskoodi, PIN-koodi ega paroole teistega. Enne makse kinnitamist kontrolli alati saaja nime, summat ja tehingu üksikasju, sest ekslikke ülekandeid ei pruugi olla lihtne tagasi pöörata.
Kas Yape Bolivia kaudu saab raha saata ja vastu võtta ilma pangakontota?
See sõltub rakenduse konkreetsest versioonist, kasutaja tüübist ja kohalikes tingimustes kehtivatest nõuetest. Mõned digirahakotid võimaldavad piiratud funktsioone kasutada ka ilma traditsioonilise pangakontota, kuid täielikuks juurdepääsuks võidakse nõuda isikutuvastust, seotud kontot või muud finantsvahendit. Enne allalaadimist kontrolli ametlikust rakenduse kirjeldusest, millised võimalused on Boliivias sinu jaoks saadaval.
Mida teha, kui Yape Bolivia makse ebaõnnestub või raha ei jõua kohale?
Kõigepealt kontrolli internetiühendust, rakenduse tööolekut, saaja telefoninumbrit või kontot ning seda, kas summa eemaldati sinu saldost. Ära tee kohe kordusmakset, kui esimene tehing võib olla veel töötlemisel. Salvesta tehingu kinnitus, kuupäev, kellaaeg ja summa ning pöördu rakenduse ametliku abikeskuse või klienditoe poole. Probleemi lahendamisel ära saada tundlikke paroole ega kinnituskoodi.


